Введение
Переоценка основных средств и иного имущества — это важная процедура, позволяющая актуализировать стоимость объектов, находящихся на балансе бюджетного учреждения. Она необходима для того, чтобы бухгалтерская отчетность отражала достоверные сведения о состоянии активов. В данной статье рассмотрим, как именно отражаются результаты переоценки в учете государственных организаций, какие документы необходимо оформить, а также приведем бухгалтерские проводки. Отдельно уделим внимание тому, как данная процедура автоматизирована в программе МигСофт: Бухгалтерия государственного учреждения 8.
1. Зачем проводится переоценка имущества
Со временем стоимость имущества, отраженного в бухгалтерском учете, может утратить свою актуальность. Причинами могут быть:
- инфляционные процессы;
- износ оборудования и объектов;
- изменение рыночной стоимости материальных активов;
- требования нормативных актов.
Переоценка обеспечивает формирование более точной отчетности и позволяет руководству учреждения принимать обоснованные управленческие решения.
2. Документальное оформление результатов переоценки
Согласно Инструкции о переоценке, результаты фиксируются в специальных ведомостях, составляемых на 1 января года, следующего за отчетным. При этом:
- записи ведутся отдельно по каждому объекту имущества;
- формы ведомостей разрабатываются организацией самостоятельно и утверждаются приказом руководителя;
- окончательный результат выражается в сумме дооценки или уценки стоимости.
На практике составляются такие ведомости:
- «Ведомость переоценки основных средств»;
- «Ведомость переоценки оборудования к установке».
3. Отражение в бухгалтерском учете
Итоги переоценки отражаются на 31 декабря отчетного года.
Для основных средств (ОС):
- при дооценке:
- увеличение первоначальной (переоцененной) стоимости ОС: Дт 010–017, 019 → Кт 250;
- начисленная амортизация: Дт 250 → Кт 020.
- при уценке проводки формируются теми же счетами, но методом «красное сторно».
Для оборудования к установке:
- при дооценке:
- за счет бюджетных средств: Дт 040 → Кт 140(230), 143(231);
- за счет внебюджетных средств: Дт 040 → Кт 237, 271.
- при уценке:
- за счет бюджетных средств: Дт 140(230), 143(231) → Кт 040;
- за счет внебюджетных средств: Дт 237, 271 → Кт 040.
Важно: суммы дооценки или уценки имущества не включаются в налоговую базу по налогу на прибыль.
4. Особенности отражения амортизации
При проведении переоценки важно корректно отразить не только изменение первоначальной стоимости, но и суммы начисленной амортизации. Это позволяет поддерживать учет в актуальном состоянии и избежать искажения данных отчетности. В результате переоценки меняется величина остаточной стоимости объекта, которая учитывается при дальнейших расчетах.
5. Нормативная база
Основными документами, регулирующими порядок переоценки, являются:
- Указ № 622;
- Инструкция о порядке проведения переоценки имущества;
- Инструкция по учету основных средств в государственных учреждениях;
- Налоговый кодекс (ст. 173, 174).
Эти нормативные акты устанавливают сроки, порядок документального оформления и правила отражения операций в бухгалтерском учете.
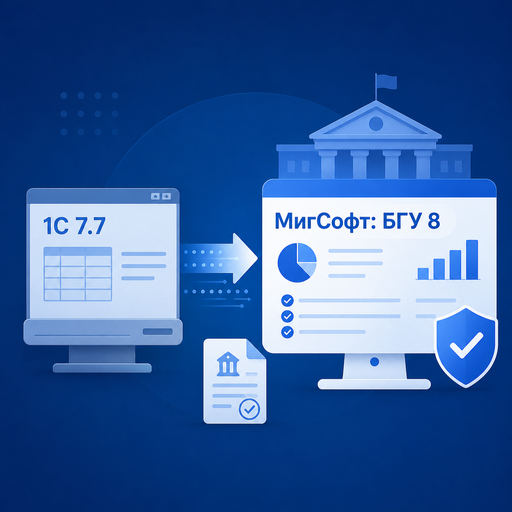
6. Автоматизация переоценки в программе «МигСофт: Бухгалтерия государственного учреждения 8»
На практике ручное ведение переоценки сопровождается значительными трудозатратами, риском ошибок при расчетах и оформлении документов. Чтобы облегчить работу бухгалтерии, в программном продукте МигСофт: Бухгалтерия государственного учреждения 8 реализован удобный функционал для учета основных средств и проведения их переоценки.
Ключевые возможности:
- автоматическое формирование ведомостей переоценки по каждому объекту имущества;
- расчет суммы дооценки или уценки с учетом остаточной стоимости и амортизации;
- автоматическая генерация бухгалтерских проводок по установленным правилам;
- отражение переоценки в отчетных формах;
- ведение аналитики по источникам финансирования (бюджетные и внебюджетные средства).
Таким образом, бухгалтер может оперативно подготовить все необходимые документы и корректно отразить результаты в учете без лишних ручных операций.
7. Преимущества использования автоматизации
Использование специализированной программы имеет ряд преимуществ:
- Снижение риска ошибок. Все расчеты выполняются автоматически, с учетом методологии.
- Экономия времени. Учет и формирование документов выполняется в несколько кликов.
- Соответствие нормативам. Программа обновляется в соответствии с изменениями законодательства.
- Прозрачность учета. Руководитель получает актуальные данные для анализа состояния активов учреждения.
8. Итоги
Переоценка имущества в бюджетных организациях — это обязательный элемент бухгалтерского учета, обеспечивающий актуальность данных отчетности. Она проводится по состоянию на конец отчетного года и оформляется ведомостями переоценки. В бухгалтерском учете отражаются проводки по дооценке или уценке стоимости имущества и амортизации, при этом результаты не влияют на налогообложение прибыли.
Использование программы МигСофт: Бухгалтерия государственного учреждения 8 значительно упрощает процесс, позволяет избежать ошибок и обеспечивает полное соответствие учетных данных законодательству.
Таким образом, автоматизация учета ОС и их переоценки в бюджетных организациях с помощью решений МигСофт — это не только удобство, но и гарантия корректности и прозрачности финансовой информации.